龙记集团控股有限公司 LUNG KEE GROUP HOLDINGS LIMITED(港交所:0255)是一家在百慕大注册、以香港为总部的投资控股公司,旗下业务集中于模架及相关产品的制造和销售。集团经营前身可追溯至1975年创立的龙记五金,但现上市法人到1992年才注册成立;两段历史不能混作同一法人的成立年份。
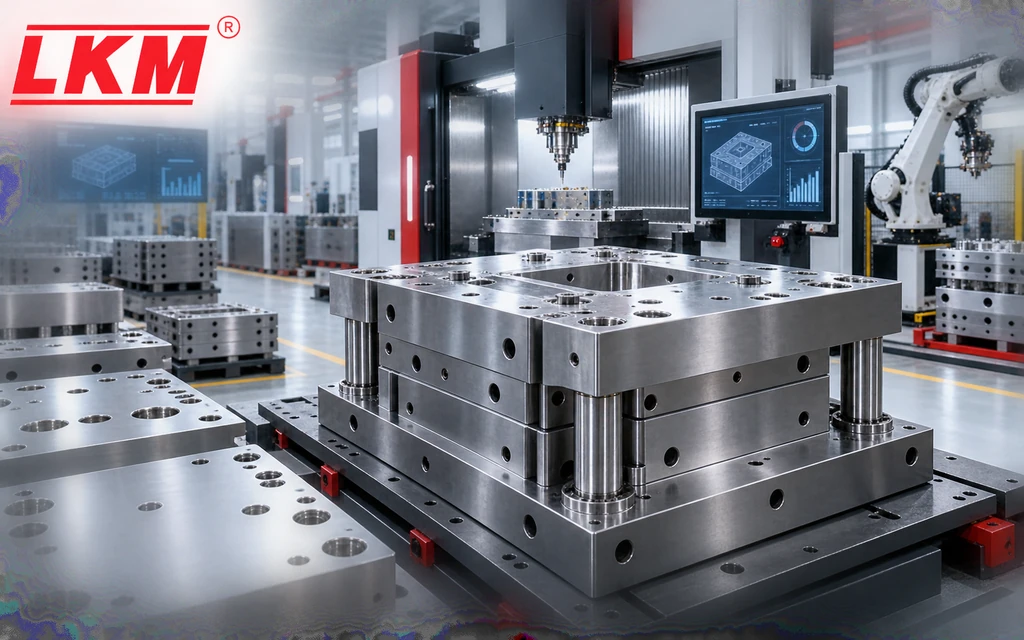
龙记集团控股 Lung Kee Group Holdings Limited(0255)港股百科
模架是注塑或压铸模具的基础结构,通常由多块经过精密加工的钢板、导柱和定位部件组成,用来承托、对准和冷却模芯与模腔。龙记供应标准模架、高精度互换板、客制化大型模架及压铸模架,并提供精密追加加工、模具零部件和模具钢材配套。相关产品进入汽车、消费品、玩具、家电、通信设备、医疗产品和航天部件等需要规模化成型生产的产业链。
集团最新财报只划分一个经营及报告分部,核心制造主体包括河源龙记金属制品和杭州龙记金属制品,香港公司则承担模架及相关产品的贸易与营销。客户覆盖亚洲、欧洲和美洲;截至2026年6月30日止六个月,中国内地交付收入4.76978亿港元,约占总收入83.9%,其他地区为9,135.8万港元。同期没有单一客户贡献超过集团收入10%,但生产资产和销售仍明显集中于中国内地。
2026年上半年,集团收入5.68336亿港元,同比下降17.5%;股东应占亏损由上年同期355.3万港元扩大至1,036.4万港元,每股基本亏损1.63港仙。公司解释,全球经济疲弱、中国内需及房地产市场放缓、贸易保护和高端技术产品限制压低客户订单,模具行业价格竞争也使固定成本较高的制造体系承受更大盈利压力。
截至2026年6月底,集团持有银行结余及现金6.49711亿港元,流动资产净值9.14525亿港元,资产净值15.06804亿港元,并无银行借款;期内经营活动现金净流入1.34282亿港元。财务缓冲相对充足,但投资者仍需留意3.02101亿港元存货的周转、钢材和能源成本、人民币及其他货币汇率、出口贸易政策、香港投资物业估值以及自动化投资能否真正改善单位成本。
龙记集团控股 Lung Kee Group Holdings Limited(0255)历史百科
- 1975年:集团经营前身龙记五金在香港创立,最初在约30平方米的厂房向本地模具制造商供应模具钢材。
- 1984年:经营场地扩展至约800平方米,并设立模架生产部门,业务由钢材贸易延伸至模架加工制造。
- 1986年至1989年:集团先生产英制标准模架及取得ASSAB模具钢代理,其后引入CNC加工中心、量产标准模架并导入CAD/CAM,逐步建立标准化和数字化生产能力。
- 1991年至1992年:集团在新加坡设立子公司开拓香港以外市场,东莞龙记一期随后投产,在中国内地建立标准模架生产基地。
- 1992年:现上市法人于12月3日在百慕大以Lung Kee (Bermuda) Holdings Limited之名注册成立。
- 1993年:现上市法人股份于3月5日在香港联交所主板上市,股票代码为0255。
- 1993年至1994年:集团在马来西亚及台湾建立业务网络,并于东京设立合营公司及取得日本DAIDO模具钢代理,扩展亚洲生产与销售协作。
- 1995年至1997年:东莞三期、广州高精密出口模架厂及上海松江厂相继投产,集团由珠三角进一步覆盖华东市场。
- 1996年至1997年:集团重组后把模架制造及销售归入Lung Kee Metal Holdings Limited;该附属公司于1997年1月在新交所上市,但仍由香港上市母公司控制。
- 1998年:集团取得Lung Kee Malaysia额外37.5%权益及管理控制,自4月1日起把该公司作为附属公司合并入账。
- 1999年至2001年:河源龙记一期投产;集团其后收购台湾一家模架制造商,继续扩大中国内地及台湾的制造和销售网络。
- 2002年:现上市母公司于7月23日在新交所取得第二上市,并全面收购及私有化Lung Kee Metal Holdings Limited;后者于8月23日从新交所除牌,河源二期亦在同年投产。
- 2004年至2012年:台州厂、河源扩建及技术中心、高精密模架迁线和杭州厂陆续完成;杭州基地整合台州与上海产能,成为集团开拓华东及华北的重要节点。
- 2015年至2019年:集团上线B2B客户平台,并陆续引入工业机器人、3D扫描和自动导引运输设备;2019年在越南设代表处以拓展东盟市场。
- 2024年:公司完成自新交所自愿除牌,2月5日起不再于新加坡交易,香港主板上市地位维持不变。
- 2024年:公司名称于5月27日由Lung Kee (Bermuda) Holdings Limited更改为Lung Kee Group Holdings Limited,并采用“龍記集團控股有限公司”为中文第二名称。
龙记集团控股 Lung Kee Group Holdings Limited(0255)港股投资
研究0255时,可把订单量、产能利用率、产品售价与钢材成本的差额放在首位,并结合中国内地制造业景气、汽车和消费电子等下游需求、出口政策及汇率变化判断盈利弹性。集团现金充裕且没有银行借款,但2026年上半年收入下降和亏损扩大,说明资产负债表稳健不等同于主营业务已恢复增长;存货周转、自动化设备回报、内地收入集中和投资物业估值仍应持续跟踪。本文仅作公司资料整理,不构成投资建议。
参考资料:

原创文章,作者:港股百科,如若转载,请注明出处:https://www.kdxg.com/0255.html