华商能源科技股份有限公司 CM ENERGY TECH CO., LTD.(港交所:0206)是一家面向全球船舶、海洋工程和能源行业的装备及技术服务商,业务覆盖船海装备、海事服务、智慧电控和氢基能源。公司以海洋工程能力为基础拓展绿色燃料及新能源装备,但现阶段主要收入仍来自船舶及海工装备和海事服务。
华商能源科技股份有限公司 CM ENERGY TECH CO., LTD.(0206)港股百科
现上市法人于2005年2月在开曼群岛注册,同年11月在港交所创业板上市,2009年6月转至主板。公司业务源流可追溯至1995年在美国休斯敦开展的海洋能源装备业务,但这不是现开曼法人的成立年份。公司曾使用TSC Group Holdings Limited及CMIC Ocean En-Tech Holding Co., Ltd.等名称,2023年采用现行中英文名称和CM Energy品牌。
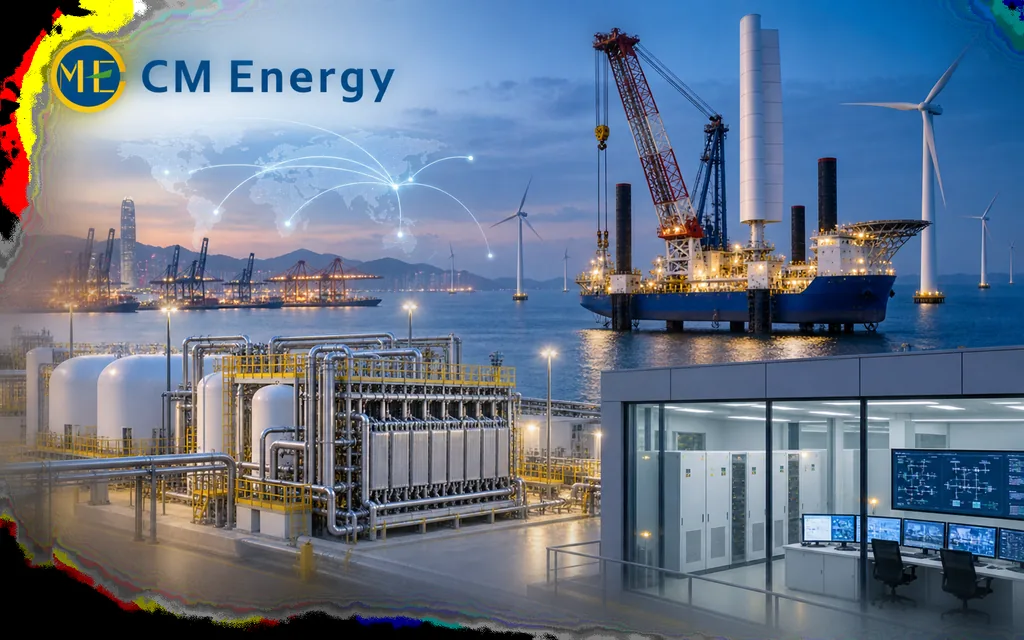
集团目前划分为四个报告分部。船舶及海工装备提供海上风电安装平台和钻机所需的升降系统、桩腿齿条、起重机、主动升沉补偿设备,以及翼型风帆和LNG、甲醇、氨燃料供应系统;智慧电控业务设计和安装船舶、钻井及风电平台的电力控制系统。海事服务依托全球服务网络提供油田耗材供应、设备改造维护、工程与资产管理和船舶管理。氢基能源则包括碱性水电解制氢、撬装制氢、加氢设备及绿色甲醇等项目,仍处于商业化早期。
截至2026年6月30日止六个月,集团收入约6,333万美元,同比增加1.1%。船舶及海工装备收入约3,043万美元,占48.1%;海事服务约2,851万美元,占45.0%;智慧电控约419万美元,占6.6%;氢基能源约20万美元,只占0.3%。期内毛利率由24.8%降至8.6%,股东应占亏损约930万美元,主要受墨西哥国家石油公司Pemex相关钻机及设备项目缩减未履行范围、约950万美元项目拨备影响。2026年6月底集团现金及现金等价物约1.251亿美元,净资产约1.782亿美元。
华商能源科技股份有限公司 CM ENERGY TECH CO., LTD.(0206)港股投资
研究0206时,应把“绿色能源转型”与现有收入结构分开观察:氢基能源具有战略意义,但2026年上半年尚未形成规模收入,集团业绩仍受造船、海工和油气资本开支周期影响。Pemex付款和项目执行问题显示大型海外客户的信用与集中风险;同期贸易及票据应收款毛额约6,828万美元,已计提约815万美元减值。集团在中国内地承担较多人民币成本、收入则多以美元计价,期末没有进行相关外汇对冲。新产品商业化、研发投入、海工订单交付、关联方交易及海外服务网络管理,都会影响利润和现金流。本文仅作公司资料整理,不构成投资建议。
参考资料:
原创文章,作者:港股百科,如若转载,请注明出处:https://www.kdxg.com/0206.html