河北海伟电子新材料科技股份有限公司 Hebei Haiwei Electronic New Material Technology Co., Ltd.(港交所:09609)创立于2006年,总部位于中国河北衡水市景县经济技术开发区,是一家专注于电容器基膜与金属化膜研发、制造和销售的电子新材料企业。公司主营产品包括超薄型电容膜、镀铝膜、安全膜和双向拉伸聚丙烯薄膜,下游覆盖新能源汽车、高铁、军工、航天、导航、新能源电力系统、AI与数据中心、工业设备以及家用电器等多个领域。公司现有5条电容膜生产线,年产能力达到2.5万吨;按2024年销量统计,是国内第二大电容器薄膜制造商,市场份额14.2%,当年实现营收4.22亿元,净利润0.86亿元。2025年11月28日,公司在香港联交所主板挂牌上市。截至最新公开档案,公司全职员工231人。
海伟股份 Hebei Haiwei Electronic New Material Technology Co., Ltd.(9609)港股百科
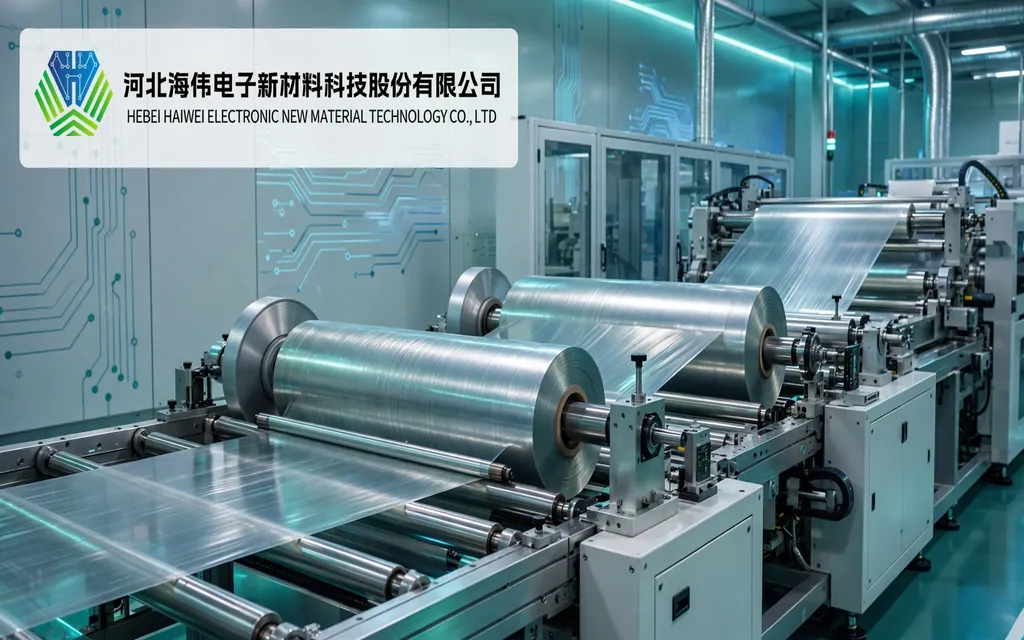
我第一次研究海伟股份,注意力是被”电容器薄膜”这个词拽住的。薄膜电容器听上去不起眼,却是新能源汽车电驱、光伏逆变器、高铁牵引系统里缺了不行的储能元件,而它最核心的那层介质材料,就是海伟做的东西。简单说,电容器靠中间的薄膜层来储存和释放电荷,膜做得越薄、均匀性越好,电容器的性能上限就越高。海伟的拿手活正是3微米以下的超薄型电容膜——这个规格此前长期被国外厂商垄断,海伟是国内第一家把它真正做进量产的企业,硬生生填上了国产空白。
它的产品线围着”膜”这个主轴展开,但分工很细:基膜是金属化膜的”底子”,镀铝膜是在基膜上真空镀一层铝电极,安全膜则在介质失效时能自我修复,避免短路起火,而BOPP(双向拉伸聚丙烯薄膜)是整套工艺的基础材料形态。把这套材料组合卖给电容器厂,下游就延展出两条清晰的赛道:一条是新能源革命——新能源汽车的电驱逆变、车载充电机,光伏和风电的逆变器;另一条是工业和信息基础设施——变频器、工业电源、5G基站、数据中心电源和高铁牵引。值得玩味的是,比亚迪既是海伟的战略股东,也是它的第一大客户,车企同时做金主和大客户,这种绑法在上游材料圈里不算多见。
这家公司的底子是”国产化突围”四个字。2011年它就做出了国内首条自主研发的电容膜生产线,从那时起走的就是国产替代路线;2019年被认定为首批河北省制造业单项冠军企业。产能端目前5条电容膜线、年产2.5万吨,在国内薄膜电容材料这个细分市场拿下14.2%的份额、排名第二。对于关心国产替代和新能源产业链的投资者来说,海伟的价值逻辑很直白:电容器是新能源设备的刚性需求,薄膜又是电容器的刚性成本,而它已经在这个卡脖子环节里站稳了国产第二的位置。
海伟股份 Hebei Haiwei Electronic New Material Technology Co., Ltd.(9609)历史百科
2006年9月,公司创立于河北衡水市景县,正式进入电容器薄膜领域。
2011年,自主研发的国内首条电容膜生产线投产;同年被认定为河北省高新技术企业。
2014年,建成国内首条超薄型电容膜生产线并投产;电容膜创业团队入选河北省第二批”巨人计划”。
2018年,公司电子材料研发中心通过河北省工业和信息化厅A级研发中心认定。
2019年,被认定为首批河北省制造业单项冠军企业。
2023年1月,完成股份制改制,确立”河北海伟电子新材料科技股份有限公司”现名;同年完成A轮、A+轮、B轮融资,累计融资超2.9亿元,比亚迪入股成为战略股东。
2025年2月26日,首次向香港联合交易所递交上市申请。
2025年11月3日,通过香港联交所上市聆讯。
2025年11月28日,在香港联交所主板挂牌上市,股票代码09609。
海伟股份 Hebei Haiwei Electronic New Material Technology Co., Ltd.(9609)港股投资
想跟踪海伟股份的最新动态,可以参考以下资料:

原创文章,作者:港股百科,如若转载,请注明出处:https://www.kdxg.com/9609.html