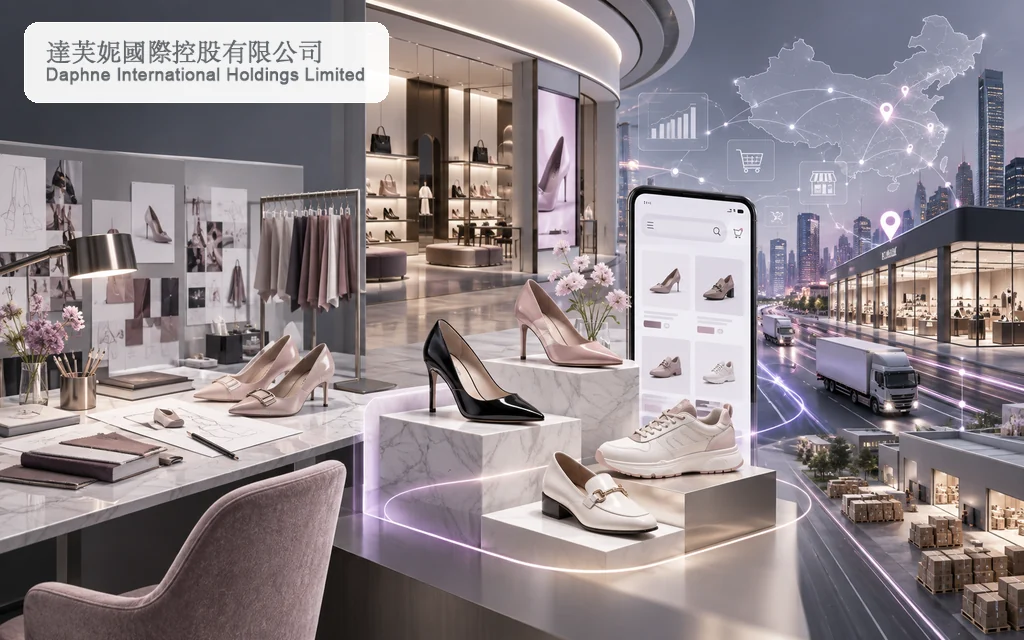
达芙妮国际控股有限公司 DAPHNE INTERNATIONAL HOLDINGS LIMITED(港交所:0210)是一家以中国内地女鞋市场为核心的鞋履品牌运营商,主要通过品牌授权、产品分销和零售销售取得收入。集团目前围绕DAPHNE与DAPHNE.LAB两条品牌线经营,产品从女装正装鞋和休闲鞋延伸至童鞋、手袋及配饰,并以加盟商网络连接线上商店和实体门店。
达芙妮国际控股有限公司 DAPHNE INTERNATIONAL HOLDINGS LIMITED(0210)港股百科
达芙妮的鞋履业务可追溯至1987年,集团于1990年以DAPHNE品牌进入中国内地市场,并在1995年于香港主板上市。现上市主体注册于开曼群岛,现阶段的业务范围已经收拢至中国内地鞋履及配件市场;2026年中期报告仅列一个经营分部,不宜再用集团早年曾经营的海外代工或众多国际代理品牌来描述当前收入结构。
集团采用相对轻资产的品牌授权模式:加盟商按许可安排经营DAPHNE门店和网店,公司负责品牌管理、产品开发、质量控制、分销及部分直营零售。DAPHNE主打兼顾时尚与舒适的女装正装鞋和休闲鞋,DAPHNE.LAB则面向偏好先锋设计的年轻消费者。为覆盖不同客群,公司同时扩大童鞋、手袋和不同价格带的产品,并利用电商平台、内容营销、线下门店及数字化供应链协同触达消费者。截至2026年6月30日,加盟商经营119家实体店和1,149家网店,高于2025年底的115家和1,050家。
截至2026年6月30日止六个月,集团收入约人民币1.792亿元,同比下降10%;其中产品销售约1.092亿元,授权费收入约6,998万元。授权费减少令毛利同比下降13%至约9,255万元,股东应占利润约4,935万元,同比下降24%,但期末现金及银行结余约5.372亿元,仍保持净现金和较充足的流动资产。收入全部来自中国内地客户,说明集团当前市场集中度较高,也让业绩直接受内地女鞋需求和电商竞争影响。
达芙妮国际控股有限公司 DAPHNE INTERNATIONAL HOLDINGS LIMITED(0210)港股投资
研究0210时,需要同时观察授权模式的扩张效率和品牌控制力。加盟网络能降低大规模自营门店的固定成本,却会带来加盟商集中、产品质量、线上价格秩序和渠道执行风险;2026年上半年网店数量继续增加,收入和利润却同时回落,反映门店数量本身并不等于同店销售或授权费增长。后续可重点跟踪授权费、产品销售毛利率、线上退货率、实体店效率、DAPHNE.LAB的商业化进展,以及现金储备能否转化为稳定增长。本文仅作公司资料整理,不构成投资建议。
参考资料:
原创文章,作者:港股百科,如若转载,请注明出处:https://www.kdxg.com/0210.html